

3,239%-os októberi Euribor: mennyi hitelt ad egy spanyol bank?
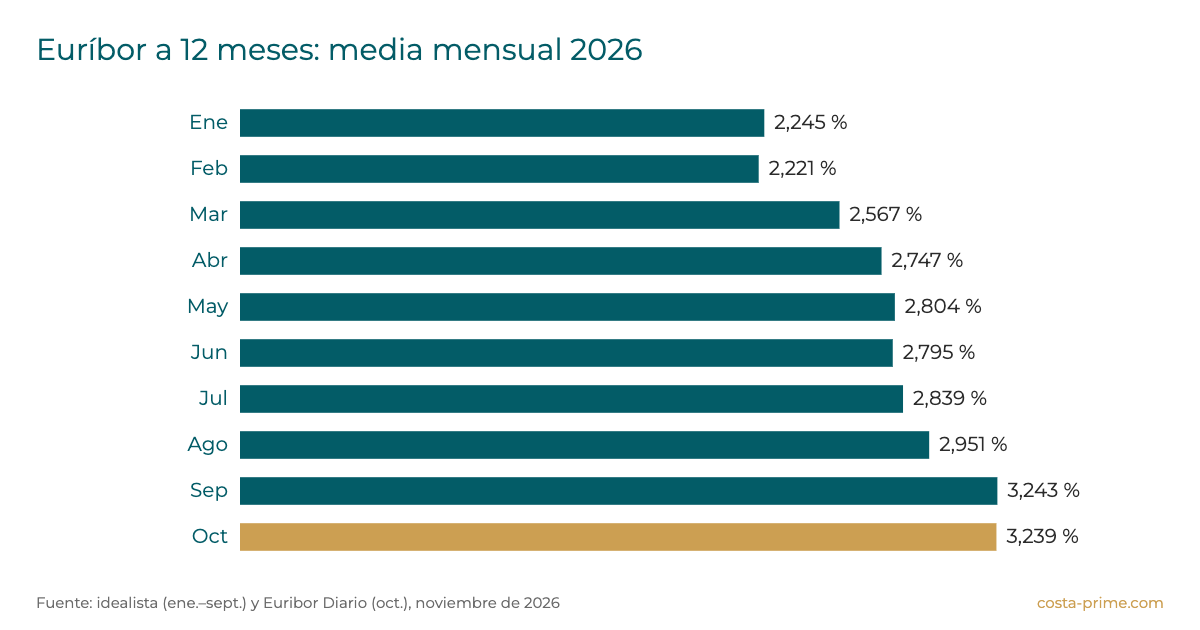
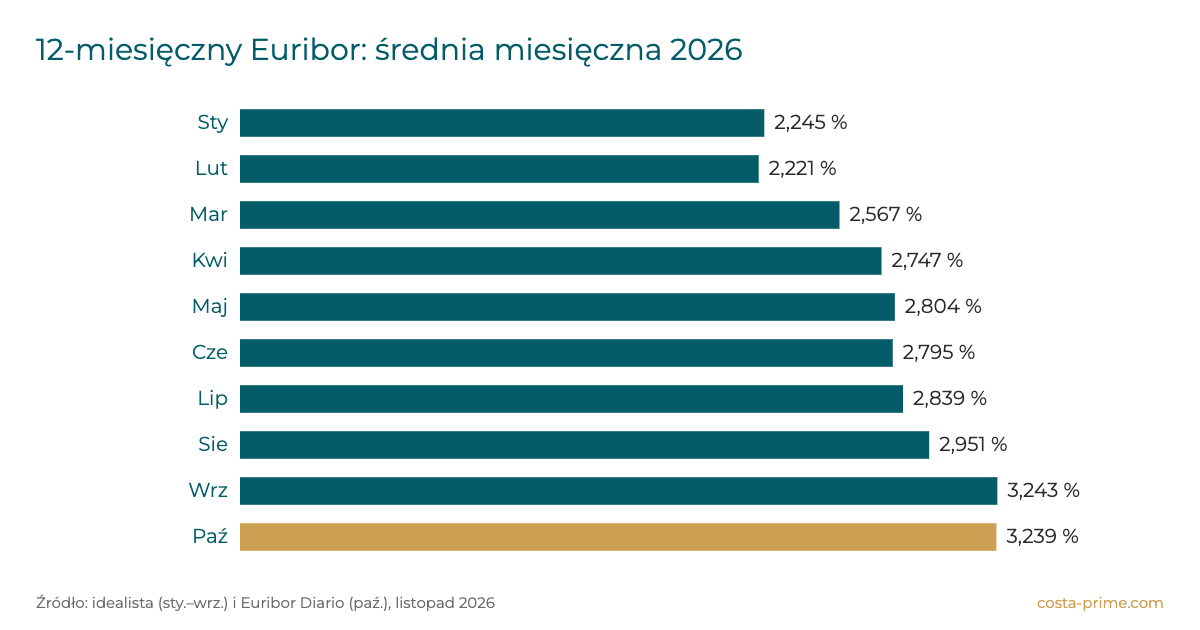
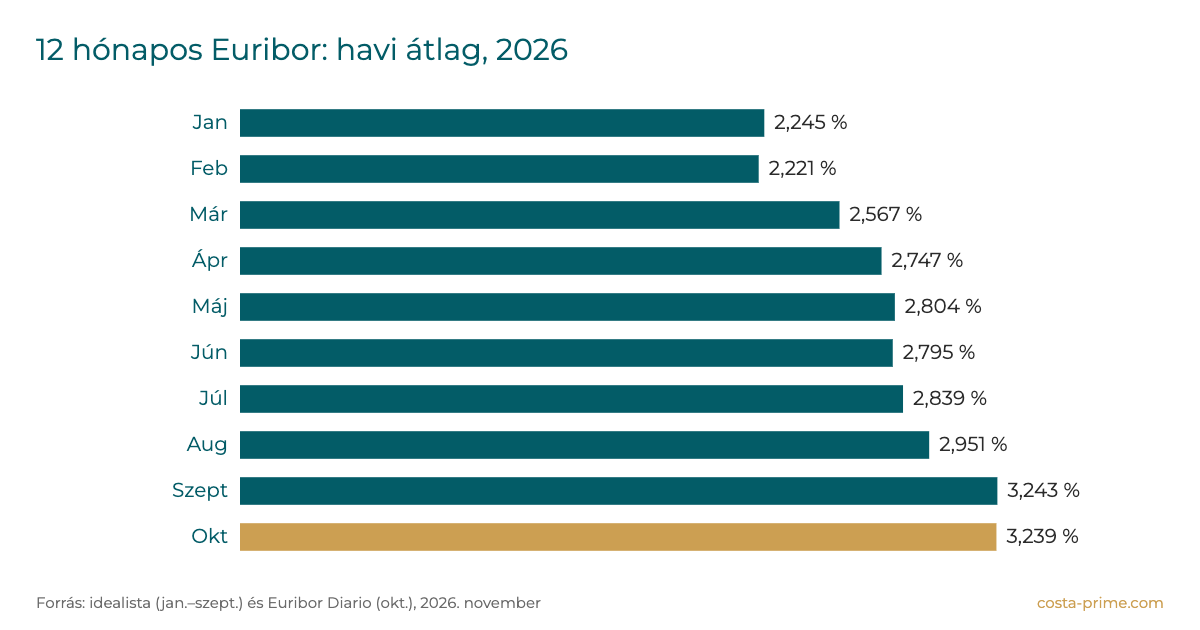
A 12 hónapos Euribor 2026 októberében átlagosan 3,239% volt, nagyjából egy százalékponttal több, mint egy éve. Ezen a szinten egy spanyol bank annyit kölcsönöz, hogy a törlesztő ne lépje túl a nettó jövedelem 30–35%-át, és jellemzően az ár 80%-áig (70%-ig, ha nem Spanyolországban él): havi 2800 € nettóval ez kb. 205 000 € 30 évre.
Röviden
- A 12 hónapos Euribor 2026 októberi átlaga 3,239% volt (egy éve 2,187%).
- A bankok a törlesztőt a nettó jövedelem 30–35%-ára korlátozzák, és jellemzően 80%-ig finanszíroznak (nem rezidenseknek 70%).
- Egy 250 000 €-s lakáshoz kb. 75 000 € megtakarítás kell önerőre, illetékre és költségekre.
Az Euribor 3,239%-on
A 12 hónapos Euribor 2026 októberében átlagosan 3,239% volt, szemben az egy évvel korábbi 2,187%-kal. Az év elején még 2,3% alatt állt. A magasabb Euribor megemeli a változó kamatozású hitelek törlesztőjét, és csökkenti, mennyit kölcsönözhet a bank ugyanakkora jövedelemre.

A bank két kérdése
Mielőtt ingatlanokat nézne, érdemes tudni, hogyan számol a bank. Két kérdést tesz fel, és az alacsonyabb válasz dönt:
- Mennyit tud havonta fizetni? Az általános irányelv szerint a törlesztő a többi tartozással együtt (hitelek, kártyák, autó) ne legyen több a háztartás nettó jövedelmének 30–35%-ánál.
- Mennyit ér az ingatlan? Állandó lakóhely esetén a bankok jellemzően az érték 80%-áig finanszíroznak (a vételár és az értékbecslés közül az alacsonyabbat véve alapul). Nem rezidens vevőnél általában legfeljebb 70%, egyes bankok 60% vagy akár 50%.
A bank a stabilitást is nézi: a munkaszerződés típusát és a munkaviszony hosszát, az életkort a hitel lejártakor, és azt, hogy egy vagy két ember vásárol.
Egy számszerű példa
Egy havi 2800 € nettó jövedelmű, egyéb tartozás nélküli háztartás körülbelül 980 €-t fordíthat törlesztőre (35%). 30 éves futamidővel és 3,99%-os kamattal (októberi Euribor plusz 0,75% kamatfelár, példaként) ez mintegy 205 500 € hitelt jelent: egy kb. 257 000 €-s ingatlan 80%-át.
A bank azonban nem finanszírozza az adókat és a költségeket. Egy 250 000 €-s használt lakásnál a Valenciai régióban nagyjából ennyire lesz szüksége:
| Tétel | Összeg |
|---|---|
| Önerő (a vételár 20%-a) | 50 000 € |
| Vagyonátruházási illeték, ITP (9%) | 22 500 € |
| Közjegyző, ingatlan-nyilvántartás, ügyintézés (kb. 1%) | 2500 € |
| Szükséges megtakarítás | 75 000 € |
Gyakran nem a jövedelem, hanem a megtakarítás a korlát. Ezért érdemes mindent kiszámolni, mielőtt beleszeret egy ingatlanba.
Fiatal, a régióban élő vásárlóknak
A 35 év alatti, első otthonukat vásárlók kedvezményes illetéket és IVF-garanciát kaphatnak, amellyel a bank a vételár akár 100%-át is finanszírozhatja. Részletesen bemutatjuk útmutatónkban: Első lakás Alicantéban: adók és támogatások 2026-ban.
Mit jelent ez Önnek?
Ha vásárol: tudja meg, mennyi hitelt kaphat és mennyi megtakarításra van szüksége, mielőtt nézelődni kezd. Magabiztosabban tárgyal, nem veszteget időt elérhetetlen ingatlanokra, és gyorsan léphet, ha megjelenik a megfelelő.
A Costa Prime ingyenes hitelképesség-vizsgálatot készít egy vagy két vásárló részére: maximális hitel és ár, havi törlesztő, szükséges megtakarítás, és ha még nem megvalósítható, mi változtatna rajta. PDF-jelentést kap angolul vagy spanyolul. A vizsgálat tájékoztató jellegű: a végső döntés a banké.
Gyakori kérdések
Mennyit kell keresnem egy 200 000 €-s hitelhez? 30 évre, 3,99%-on a törlesztő havi kb. 954 €. Hogy ne lépje túl a 35%-ot, a háztartásnak havi kb. 2725 € nettó jövedelem kell, egyéb tartozás nélkül.
Kaphat jelzáloghitelt nem rezidens? Igen, de a bankok általában legfeljebb 70%-ot finanszíroznak, és több dokumentumot kérnek: jövedelemigazolást a lakóhely szerinti országból, NIE-számot és spanyol bankszámlát. Nagyobb önerőre lesz szüksége.
Finanszírozza a bank a 100%-ot? Általában nem: állandó lakóhelynél a 80% a jellemző. A 100%-ot csak az IVF-garancia feltételeinek megfelelő fiatal, a régióban élő vásárlók érhetik el, az adókat és költségeket azonban mindig a vevő fizeti.
Nézze meg eladó lakásainkat Benidormban vagy eladó ingatlanainkat Alfaz del Piben és Albirban.
Szeretné tudni, megvásárolhatja-e? Kérje ingyenes hitelképesség-vizsgálatát: hívjon minket a +34 965 064 440-es számon, vagy írjon WhatsAppon: +34 601 868 660. Alfaz del Pi, Albir, La Nucía, Altea, Benidorm és Finestrat a szakterületünk, irodánk Albirban (Alfaz del Pi) található.
Források: Euribor Diario (2026.11.03.) és idealista (Euribor 2026); El Español (2026.05.28., IVF-garancia); Guía Fiscal (ITP a Valenciai régióban, 2026); Onda Vasca (2025.09.17., Spanyol Nemzeti Bank); Rastreator (jelzáloghitel nem rezidenseknek).
Képgaléria