

Euribor w październiku na poziomie 3,239%: ile pożyczy Ci hiszpański bank?
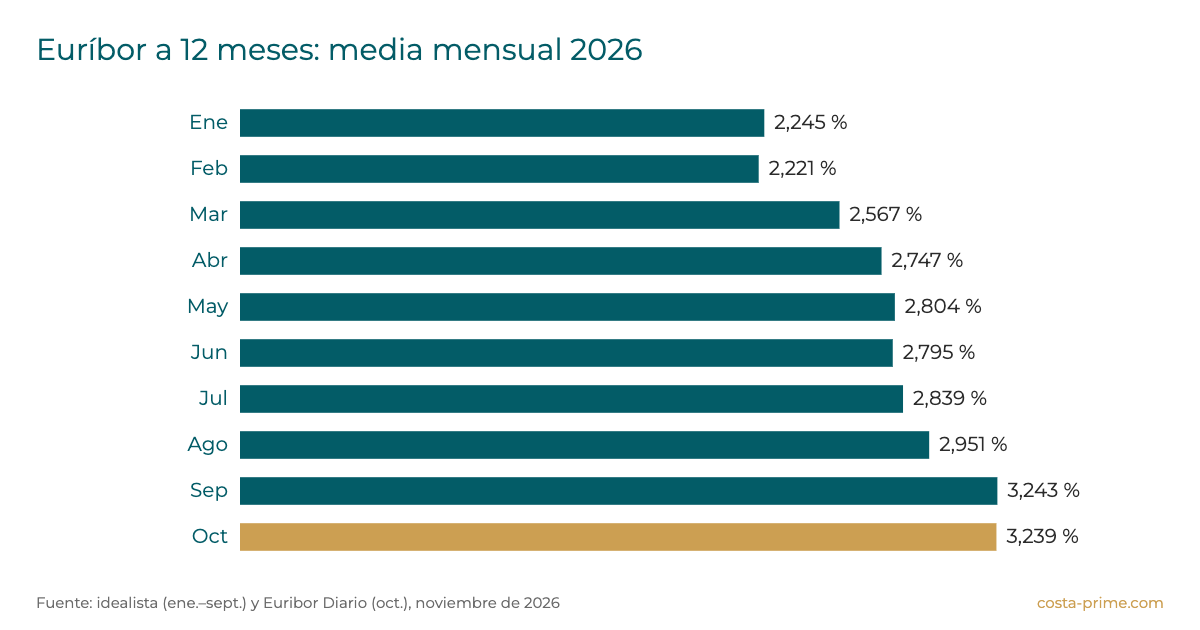
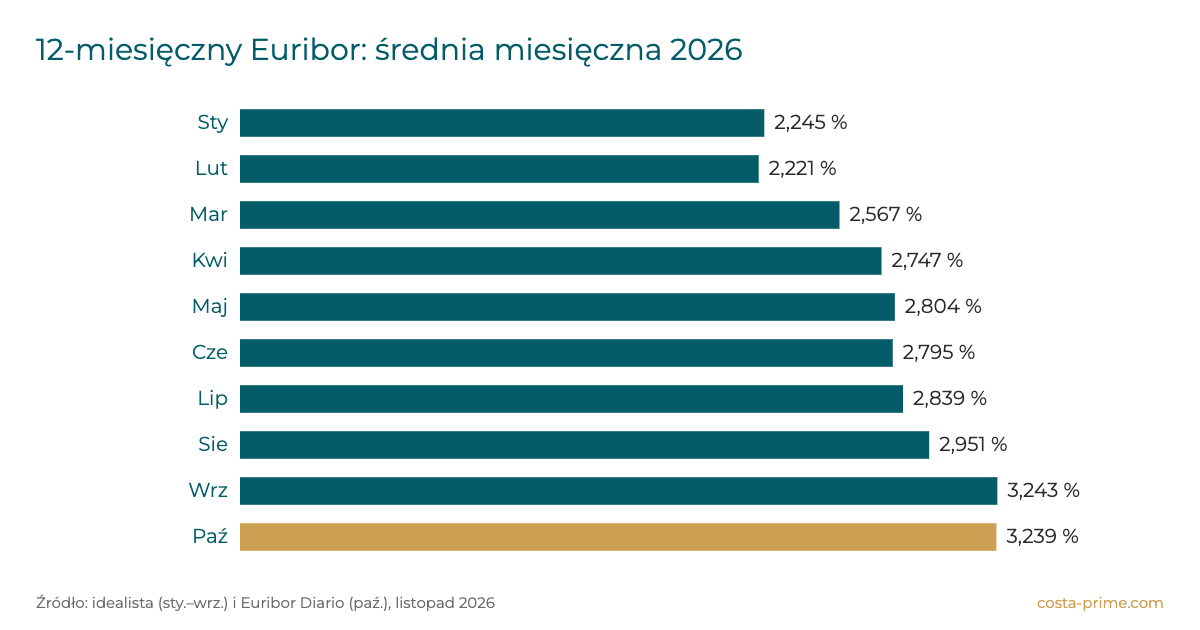
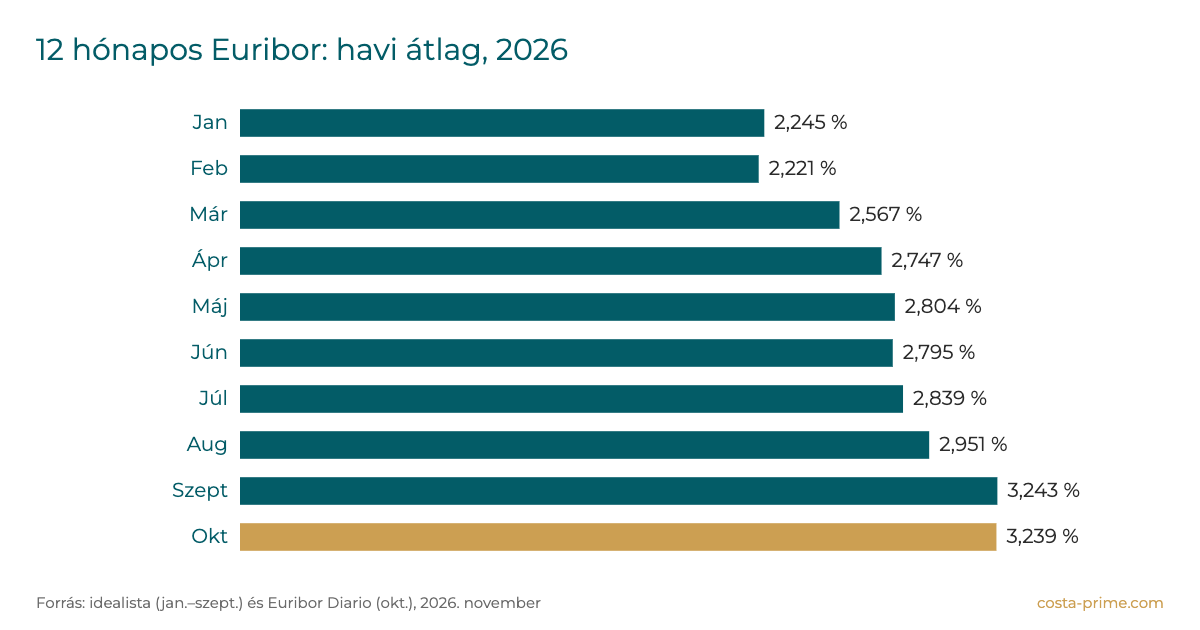
12-miesięczny Euribor wyniósł w październiku 2026 średnio 3,239%, o mniej więcej punkt procentowy więcej niż rok temu. Przy takim poziomie hiszpański bank pożyczy tyle, by rata nie przekraczała 30–35% dochodu netto, zwykle do 80% ceny (do 70%, jeśli nie mieszkasz w Hiszpanii): przy 2800 € netto miesięcznie to około 205 000 € na 30 lat.
W skrócie
- 12-miesięczny Euribor wyniósł w październiku 2026 średnio 3,239% (rok wcześniej 2,187%).
- Banki ograniczają ratę do 30–35% dochodu netto i finansują zwykle do 80% (nierezydentom do 70%).
- Przy mieszkaniu za 250 000 € potrzeba około 75 000 € oszczędności na wkład, podatek i opłaty.
Euribor na poziomie 3,239%
12-miesięczny Euribor wyniósł w październiku 2026 średnio 3,239% wobec 2,187% rok wcześniej. Na początku roku był poniżej 2,3%. Wyższy Euribor podnosi raty kredytów o zmiennym oprocentowaniu i zmniejsza kwotę, jaką bank może pożyczyć przy tych samych dochodach.

Dwa pytania, które zadaje bank
Zanim zaczniesz oglądać nieruchomości, warto wiedzieć, jak liczy bank. Zadaje dwa pytania, a decyduje niższa odpowiedź:
- Ile możesz płacić miesięcznie? Przyjmuje się, że rata razem z innymi zobowiązaniami (kredyty, karty, samochód) nie powinna przekraczać 30–35% dochodu netto gospodarstwa domowego.
- Ile warta jest nieruchomość? Przy głównym miejscu zamieszkania banki finansują zwykle do 80% wartości (niższej z ceny zakupu i wyceny). Przy kupującym nierezydencie standardem jest najwyżej 70%, a niektóre banki zatrzymują się na 60% lub nawet 50%.
Bank sprawdza też stabilność: rodzaj umowy i staż pracy, wiek w chwili spłaty ostatniej raty oraz to, czy kupuje jedna, czy dwie osoby.
Przykład z liczbami
Gospodarstwo z dochodem netto 2800 € miesięcznie i bez innych zobowiązań może przeznaczyć na ratę około 980 € (35%). Przy kredycie na 30 lat oprocentowanym na 3,99% (październikowy Euribor plus marża 0,75%, jako przykład) daje to około 205 500 €, czyli 80% ceny nieruchomości za mniej więcej 257 000 €.
Bank nie finansuje jednak podatków ani opłat. Przy mieszkaniu z rynku wtórnego za 250 000 € w regionie Walencji potrzebujesz mniej więcej:
| Pozycja | Kwota |
|---|---|
| Wkład własny (20% ceny) | 50 000 € |
| Podatek od przeniesienia własności ITP (9%) | 22 500 € |
| Notariusz, rejestr i obsługa (ok. 1%) | 2500 € |
| Potrzebne oszczędności | 75 000 € |
Często ograniczeniem nie są dochody, lecz oszczędności. Dlatego warto policzyć wszystko, zanim zakochasz się w konkretnym mieszkaniu.
Dla młodych mieszkańców regionu Walencji
Osoby poniżej 35 lat kupujące pierwsze mieszkanie mogą skorzystać z obniżonego podatku ITP i z gwarancji IVF, dzięki której bank może sfinansować do 100% ceny. Szczegóły opisujemy w poradniku Pierwsze mieszkanie w Alicante: podatki i pomoc w 2026.
Co to oznacza dla Ciebie
Jeśli kupujesz: sprawdź, ile możesz pożyczyć i ile oszczędności potrzebujesz, zanim zaczniesz oglądać. Będziesz negocjować pewniej, nie stracisz czasu na nieruchomości poza zasięgiem i szybko zareagujesz, gdy pojawi się ta właściwa.
W Costa Prime przygotowujemy bezpłatną analizę zdolności kredytowej dla jednego lub dwóch kupujących: maksymalny kredyt i cena, rata, potrzebne oszczędności i, jeśli zakup nie jest jeszcze możliwy, co by to zmieniło. Otrzymujesz raport PDF po angielsku lub hiszpańsku. Analiza jest orientacyjna: ostateczną decyzję podejmuje bank.
Najczęstsze pytania
Ile muszę zarabiać, by dostać 200 000 € kredytu? Na 30 lat przy 3,99% rata wynosi około 954 € miesięcznie. Aby nie przekraczała 35%, gospodarstwo potrzebuje około 2725 € netto miesięcznie, bez innych zobowiązań.
Czy nierezydent dostanie kredyt w Hiszpanii? Tak, ale banki finansują zwykle najwyżej 70% i wymagają więcej dokumentów: zaświadczeń o dochodach z kraju zamieszkania, numeru NIE i hiszpańskiego konta. Potrzebny jest większy wkład własny.
Czy bank sfinansuje 100%? Zwykle nie: standardem jest 80% dla głównego miejsca zamieszkania. Do 100% ceny mogą dojść młodzi mieszkańcy regionu spełniający warunki gwarancji IVF, ale podatki i opłaty zawsze płaci kupujący.
Zobacz mieszkania na sprzedaż w Benidorm lub nieruchomości na sprzedaż w Alfaz del Pi i Albir.
Chcesz wiedzieć, czy możesz kupić? Zamów bezpłatną analizę: zadzwoń pod +34 965 064 440 lub napisz na WhatsApp: +34 601 868 660. Specjalizujemy się w Alfaz del Pi, Albir, La Nucía, Altei, Benidorm i Finestrat, a nasze biuro znajduje się w Albir (Alfaz del Pi).
Źródła: Euribor Diario (03.11.2026) i idealista (Euribor 2026); El Español (28.05.2026, gwarancja IVF); Guía Fiscal (ITP w regionie Walencji 2026); Onda Vasca (17.09.2025, Bank Hiszpanii); Rastreator (kredyty dla nierezydentów).
Galeria obrazów