

El euríbor cierra octubre en el 3,239 %: ¿cuánto le prestará el banco?
El euríbor a 12 meses cerró octubre de 2026 en el 3,239 %, un punto más que hace un año. Con esa referencia, el banco le prestará lo necesario para que la cuota no supere el 30–35 % de sus ingresos netos y, normalmente, hasta el 80 % del precio (70 % si no reside en España): con 2.800 € netos al mes, unos 205.000 € a 30 años.
En resumen
- El euríbor a 12 meses cerró octubre de 2026 en el 3,239 %, frente al 2,187 % de un año antes.
- El banco limita la cuota al 30–35 % de los ingresos netos y suele financiar hasta el 80 % (70 % a no residentes).
- Para una vivienda usada de 250.000 € se necesitan unos 75.000 € de ahorro: entrada, ITP y gastos.
El euríbor, en el 3,239 %
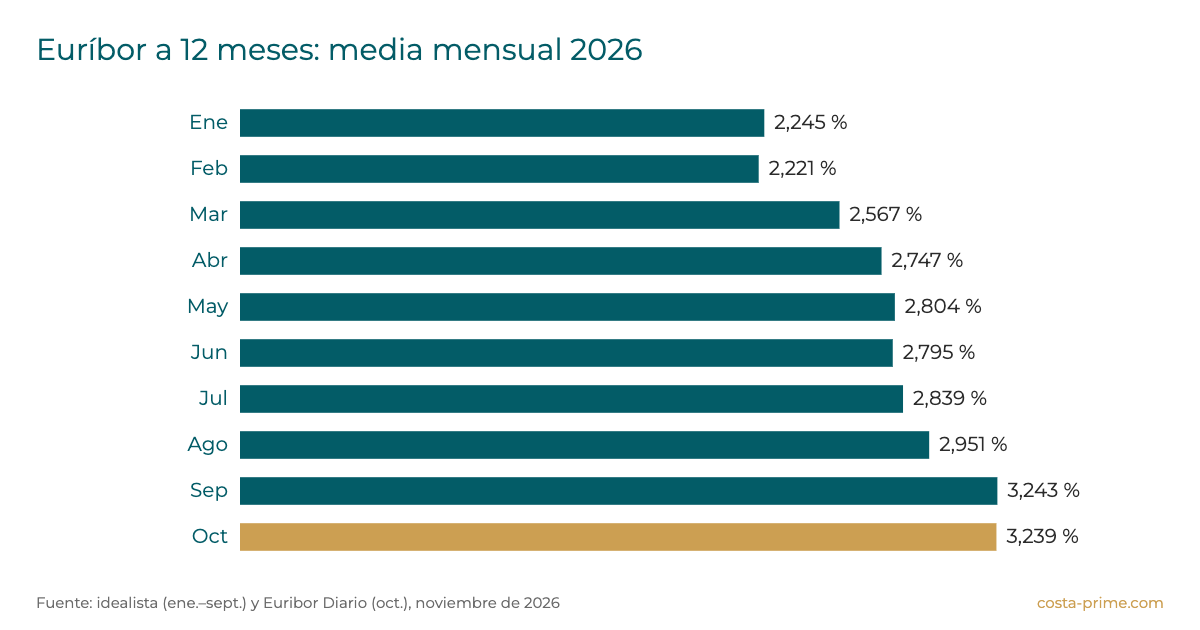
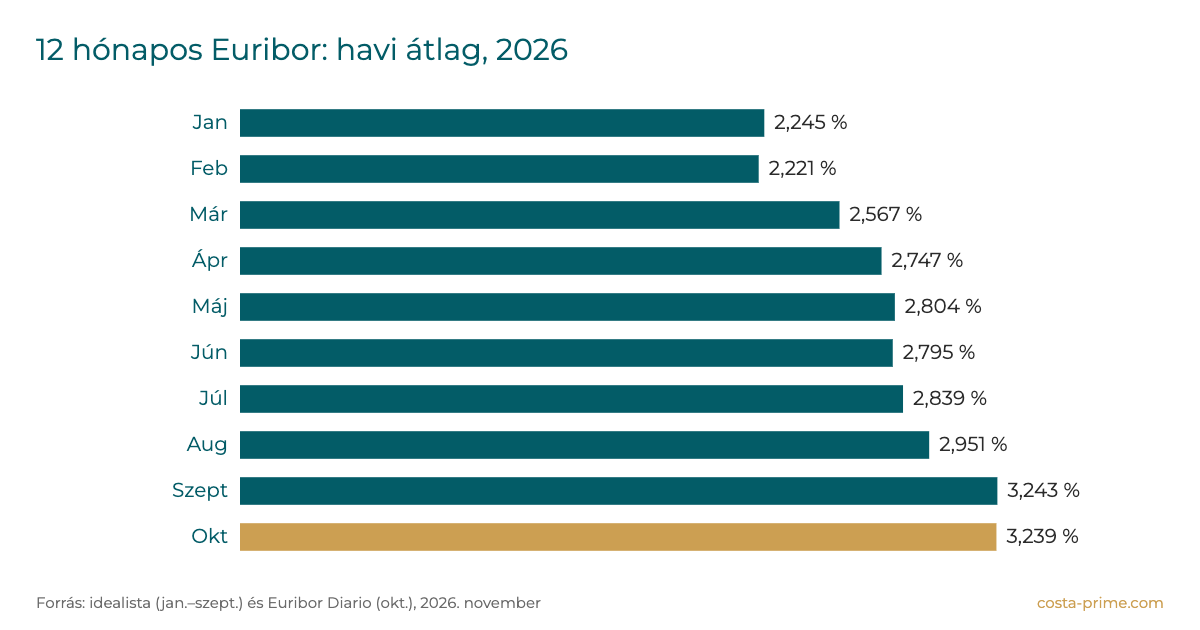
El euríbor a 12 meses cerró octubre de 2026 con una media del 3,239 %, frente al 2,187 % de octubre de 2025. A principios de año estaba por debajo del 2,3 %. Un euríbor más alto sube la cuota de las hipotecas variables y reduce lo que el banco le puede prestar con los mismos ingresos.

Las dos preguntas que se hace el banco
Antes de mirar viviendas conviene saber cómo calcula el banco. Se hace dos preguntas, y la respuesta más baja es la que manda:
- ¿Cuánto puede pagar al mes? La referencia habitual es que la cuota, sumada a sus otras deudas (préstamos, tarjetas, coche), no pase del 30–35 % de los ingresos netos del hogar.
- ¿Cuánto vale la vivienda? Para una vivienda habitual, los bancos suelen financiar hasta el 80 % del valor (el menor entre el precio de compra y la tasación). Para un comprador no residente, lo habitual es como mucho el 70 %, y algunas entidades se quedan en el 60 % o el 50 %.
Además, el banco mira la estabilidad: tipo de contrato y antigüedad, la edad al terminar de pagar y si compran una o dos personas.
Un ejemplo con números
Un hogar con 2.800 € netos al mes y sin otras deudas puede dedicar unos 980 € a la cuota (35 %). Con una hipoteca a 30 años al 3,99 % (euríbor de octubre más un diferencial del 0,75 %, como ejemplo), eso permite pedir unos 205.500 €, que es el 80 % de una vivienda de unos 257.000 €.
Pero el banco no financia los impuestos ni los gastos. Para una vivienda usada de 250.000 € en la Comunitat Valenciana necesitará, aproximadamente:
| Concepto | Importe |
|---|---|
| Entrada (20 % del precio) | 50.000 € |
| ITP (9 %) | 22.500 € |
| Notaría, registro y gestoría (aprox. 1 %) | 2.500 € |
| Ahorro necesario | 75.000 € |
Muchas veces el límite no son los ingresos, sino el ahorro. Por eso conviene hacer las cuentas antes de enamorarse de una vivienda.
Si tiene menos de 35 años
En la Comunitat Valenciana hay dos ayudas que cambian mucho las cuentas de quien compra su primera vivienda: el ITP reducido y el aval del IVF, que permite financiar hasta el 100 % del precio. Las explicamos con detalle en nuestra guía Comprar tu primera vivienda en Alicante: impuestos y ayudas 2026.
Lo que significa para usted
Si va a comprar: sepa cuánto le prestarían y cuánto ahorro necesita antes de empezar a visitar. Negociará con más seguridad, no perderá tiempo con viviendas fuera de su alcance y podrá moverse rápido cuando aparezca la adecuada.
En Costa Prime le hacemos una consultoría de viabilidad hipotecaria gratuita, con uno o dos compradores: hipoteca y precio máximos, cuota, ahorro necesario, ayudas que le pueden aplicar y, si todavía no es viable, qué lo haría viable. Recibe un informe en PDF. Es orientativa: la decisión final es de cada banco.
Preguntas frecuentes
¿Cuánto tengo que ganar para una hipoteca de 200.000 €? A 30 años y al 3,99 %, la cuota es de unos 954 € al mes. Para que no pase del 35 %, el hogar necesitaría unos 2.725 € netos al mes, sin otras deudas.
¿El banco me financia el 100 %? Normalmente no: lo habitual es el 80 % para vivienda habitual. Los menores de 35 años que cumplan los requisitos del aval del IVF pueden llegar al 100 % del precio, pero los impuestos y gastos los paga el comprador.
¿Puedo pedir hipoteca si no vivo en España? Sí, pero los bancos suelen financiar como mucho el 70 % y piden más documentación (ingresos en su país, NIE, cuenta en España). Necesitará más ahorro para la entrada.
Vea los pisos en Benidorm por menos de 250.000 €, los pisos en venta en Benidorm o las viviendas en venta en Alfaz del Pi y Albir.
¿Quiere saber si puede comprar? Pida su consultoría de viabilidad hipotecaria gratuita: llámenos al 965 064 440 o escríbanos por WhatsApp al 601 868 660. Somos especialistas en Alfaz del Pi, Albir, La Nucía, Altea, Benidorm y Finestrat, con oficina en el Albir (Alfaz del Pi).
Fuentes: Euribor Diario (03/11/2026) e idealista (euríbor 2026); El Español (28/05/2026, aval del IVF); Guía Fiscal (ITP Comunitat Valenciana 2026); Onda Vasca (17/09/2025, Banco de España); Rastreator (hipotecas para no residentes).
Galería de imagenes